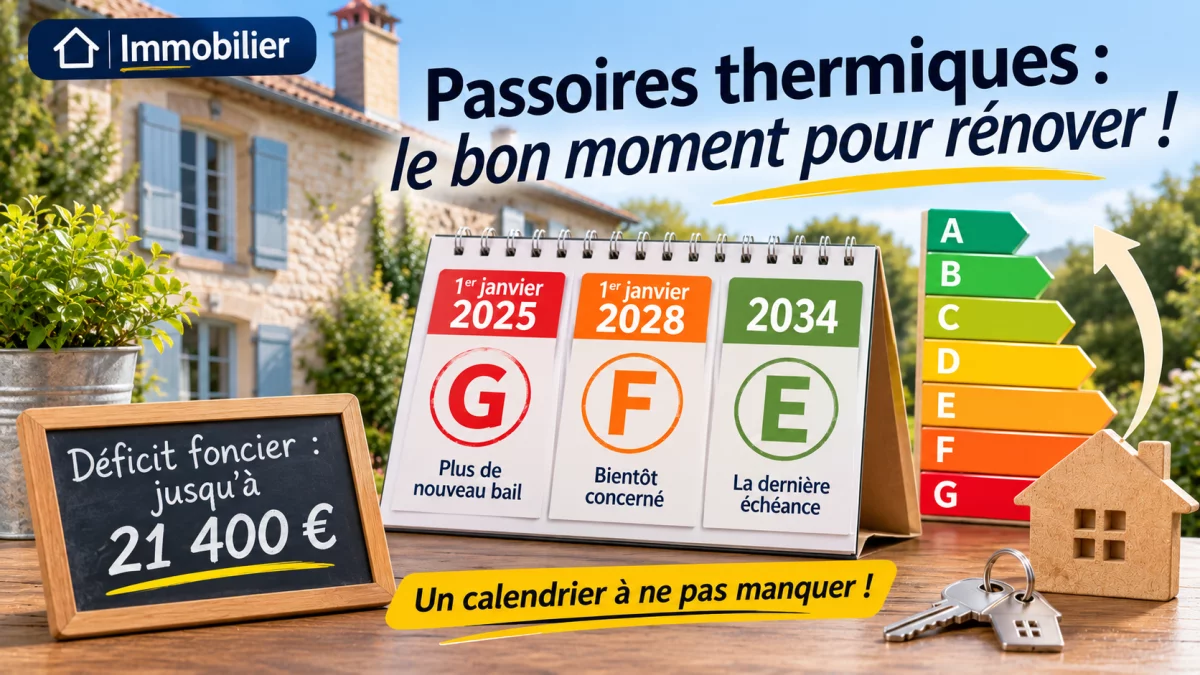
Depuis le 1er janvier 2025, un logement classé G au diagnostic de performance énergétique ne peut plus faire l’objet d’un nouveau bail ni d’un renouvellement. Les logements classés F suivront le 1er janvier 2028, puis les logements classés E en 2034. Cette échéance n’est plus qu’à un peu plus d’un an. Entre-temps, le paysage a bougé. Depuis janvier 2026, le mode de calcul du diagnostic avantage les logements chauffés à l’électricité, ce qui a permis à plusieurs centaines de milliers d’entre eux de sortir des étiquettes F et G sans le moindre chantier. Le projet de loi « Relance logement », adopté par le Sénat en juillet et attendu en séance à l’Assemblée nationale ce mois-ci, prévoit par ailleurs de permettre la location d’une passoire thermique si le propriétaire s’engage contractuellement à réaliser des travaux de rénovation.
Ce n’est pas un répit. Même s’il était adopté en l’état, ce texte ne supprimerait pas l’obligation de rénover, il en aménagerait seulement le calendrier, avec des travaux engagés par contrat avant 2030. Le propriétaire d’une passoire thermique devra donc tôt ou tard financer un chantier d’isolation, de chauffage ou de ventilation. La vraie question n’est plus de savoir s’il faut rénover, mais quand et dans quelles conditions fiscales. Or la fenêtre actuelle est favorable.
Le mécanisme en jeu est celui du déficit foncier. Lorsqu’un logement est loué nu et que les revenus fonciers sont déclarés au régime réel, les dépenses de travaux d’entretien, de réparation et d’amélioration sont déductibles des loyers. Si elles dépassent les recettes, elles créent un déficit qui s’impute sur le revenu global, et non sur les seuls revenus fonciers, dans la limite de 10 700 euros par an, hors intérêts d’emprunt. Pour les travaux de rénovation énergétique qui permettent à un logement de passer d’une classe E, F ou G à une classe A, B, C ou D, ce plafond est doublé à 21 400 euros. La loi de finances pour 2026 a prolongé ce coup de pouce pour les dépenses payées jusqu’au 31 décembre 2027. Le rejet du projet de budget 2027 par l’Assemblée nationale, le 4 novembre, ne remet donc pas en cause ce dispositif.
Concrètement, chaque euro de travaux imputé sur le revenu global allège l’impôt au taux de la tranche marginale d’imposition. Un contribuable imposé à 30 % qui impute 21 400 euros économise ainsi plus de 6 400 euros d’impôt sur le revenu. La fraction du déficit qui dépasse le plafond n’est pas perdue : elle se reporte sur les revenus fonciers des dix années suivantes, où elle allège à la fois l’impôt et les prélèvements sociaux. Prenons un couple propriétaire d’une maison de campagne louée dans le Gers, classée F et chauffée au fioul. Le remplacement de la chaudière par une pompe à chaleur, combiné à l’isolation des combles, peut suffire à atteindre la classe D. En étalant le paiement des factures entre décembre 2026 et le début de l’année 2027, ce couple peut utiliser deux fois le plafond rehaussé.
Le dispositif a toutefois ses exigences, et elles conditionnent l’avantage fiscal. Le gain de classe énergétique doit être justifié par un diagnostic réalisé avant et après les travaux. Seuls les montants effectivement payés comptent, et les aides perçues, comme MaPrimeRénov’ ou les certificats d’économies d’énergie, viennent en diminution des dépenses déductibles. Le logement doit rester loué nu jusqu’au 31 décembre de la troisième année qui suit l’imputation du déficit, sous peine de remise en cause. Enfin, le régime réel suppose de renoncer au micro-foncier pour au moins trois ans, ce qui n’est pas neutre si les autres biens du foyer génèrent peu de charges. Pour un investisseur, soucieux de préparer sa retraite, qui possède un appartement ancien à Bordeaux dans une copropriété en cours de rénovation, la question se complique encore, car le calendrier des votes en assemblée générale commande celui des paiements.
Il faut aussi replacer ces travaux dans une stratégie d’ensemble. Faut-il conserver le bien, le rénover puis le relouer, ou au contraire le vendre en l’état avec une décote ? Le déficit foncier est-il plus intéressant qu’un passage en location meublée, dont la fiscalité vient d’être revue ? Le chantier doit-il être financé à crédit, sachant que les intérêts d’emprunt ne s’imputent que sur les revenus fonciers ? Ces arbitrages dépendent de votre fiscalité, de vos autres revenus et de vos projets.
C’est là que l'outil de diagnostic EVOVI trouve toute sa place, comme première étape. Gratuit et rapide, il permet d'installer les premières prises de conscience sur les thématiques épargne, retraite et fiscalité.
La méthode EVOVI vous accompagne ensuite selon votre besoin pour dresser une photographie de votre situation : biens détenus, mode de location, revenus fonciers, tranche d’imposition et projets à venir. Elle permet de repérer les logements exposés au calendrier d’interdiction et de mesurer l’intérêt fiscal d’une rénovation avant de solliciter le moindre devis. L’assistance patrimoniale vous aide à comprendre les règles du déficit foncier ou à analyser un bien que vous détenez déjà, sans viser une transaction. La consultation patrimoniale construit avec vous une stratégie complète, en évaluant la nécessité d'un arbitrage entre rénovation et cession, en cohérence avec votre profil et votre horizon.
Rénover une passoire reste un investissement lourd. Réalisé avant fin 2027, avec un plafond doublé, il peut devenir l’un des leviers fiscaux les plus efficaces du moment.