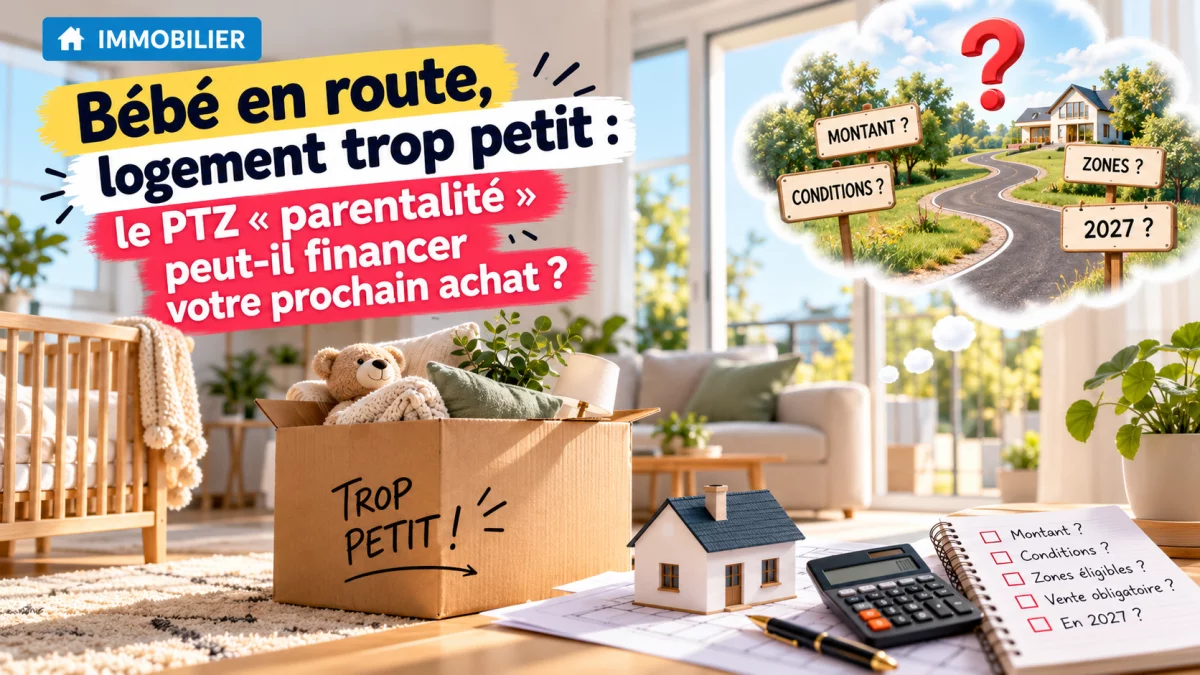
L’arrivée d’un enfant transforme bien des choses, à commencer par la perception de son logement. L’appartement qui suffisait largement à deux devient soudain trop étroit, la chambre d’amis se transforme en chambre de bébé et la question d’un déménagement s’invite très vite dans les discussions du soir. Pour beaucoup de jeunes parents, elle se heurte pourtant à une réalité financière : déjà propriétaires, ils n’ont plus accès au prêt à taux zéro, réservé jusqu’ici aux primo-accédants. Le projet de loi de finances pour 2027, présenté le 1er octobre, propose de changer cette règle avec un nouveau dispositif, le PTZ « parentalité ».
L’idée est simple. Les ménages qui attendent un enfant ou qui ont la charge d’un enfant de moins de trois ans pourraient bénéficier d’un prêt à taux zéro pour acheter leur prochaine résidence principale, même s’ils sont déjà propriétaires et même s’ils ont déjà profité d’un PTZ par le passé. La grossesse ou la présence de l’enfant devrait être justifiée au moment de l’émission de l’offre de prêt, selon des modalités fixées par arrêté. Ce PTZ ne pourrait être mobilisé qu’une seule fois par bénéficiaire, et les conditions de ressources propres au prêt à taux zéro continueraient de s’appliquer. En cas de non-respect des conditions, l’emprunteur devrait rembourser l’avantage obtenu, majoré de 25 %.
Le texte s’accompagne d’une autre évolution plus discrète, mais importante : la suppression du plafond annuel de dépenses du PTZ, fixé à 2,1 milliards d’euros et inchangé depuis 2016. Le dispositif a connu un fort regain d’intérêt depuis son extension, en avril 2025, à l’ensemble des logements neufs sur tout le territoire, avec près de 73 000 prêts émis en 2025 contre un peu plus de 44 000 l’année précédente. Le gouvernement chiffre le coût du nouveau volet parentalité à environ 466 millions d’euros par an, signe qu’il s’attend à un usage significatif. Le PTZ classique reste, quant à lui, applicable jusqu’au 31 décembre 2027, et le Premier ministre a annoncé en septembre sa prolongation au-delà, sans que celle-ci figure encore dans le texte.
Plusieurs zones d’ombre demeurent toutefois. Le projet ne précise ni le montant maximal du prêt, ni la part de l’opération qu’il pourra financer, ni les zones géographiques et types de logements éligibles. On ne sait pas non plus si la vente du logement actuel sera exigée. Ces paramètres seront fixés par voie réglementaire, une fois le budget définitivement adopté et publié au Journal officiel. La mesure n’entrerait donc en vigueur qu’en 2027, et elle peut encore être modifiée ou supprimée au cours des débats parlementaires.
Prenons un couple installé en Gironde, propriétaire d’un deux-pièces acheté il y a cinq ans et qui attend son premier enfant. Le PTZ parentalité pourrait l’aider à financer une maison plus grande, par exemple dans les Landes, où les prix restent plus accessibles. Mais ce prêt ne sera qu’une brique du financement. Il faudra aussi vendre l’appartement actuel, solder le crédit en cours en tenant compte d’éventuels frais de remboursement anticipé, constituer un apport, obtenir un prêt principal et, très souvent, envisager un prêt relais si l’achat précède la vente. Sans oublier l’assurance emprunteur, dont les garanties prennent une autre dimension avec un enfant à charge, ni l’épargne de précaution, qui doit absorber les dépenses liées à la naissance et un éventuel congé parental.
C’est là que se trouve le vrai sujet. Un PTZ ne rend pas un projet finançable à lui seul. Il réduit le coût total du crédit, mais il ne dispense ni d’un plan de financement solide ni d’une réflexion sur la capacité d’emprunt et sur le reste à vivre. Le calendrier compte aussi : attendre la publication des textes d’application avant de signer un compromis, sans laisser filer un bien qui correspond au projet familial, demande d’anticiper. Pour les parents d’un enfant déjà né, la fenêtre de trois ans est courte et invite à ne pas trop tarder. Il faut également savoir que les conditions de ressources s’apprécient au regard du revenu fiscal de référence, ce qui impose de vérifier son éligibilité avant de construire tout le montage autour de ce prêt.
L'outil de diagnostic EVOVI constitue une première étape naturelle de cette réflexion. Gratuit et réalisé en quelques minutes, il permet de faire le point sur vos revenus, votre patrimoine immobilier, votre épargne disponible et vos projets. C'est une étape intéressante à réaliser avant la consultation d'un professionnel du financement.
À partir de ce diagnostic, l’accompagnement EVOVI vous aide à avancer selon vos besoins. L’assistance patrimoniale vous permet de comprendre les dispositifs disponibles, dont le futur PTZ parentalité, et de construire un raisonnement clair autour de votre projet, sans viser de transaction par l'intermédiaire du cabinet. La consultation patrimoniale va plus loin en organisant une stratégie globale cohérente avec vos objectifs familiaux, votre profil d’investisseur et votre horizon de placement : place de l’immobilier dans votre patrimoine, épargne de précaution, protection de la famille et préparation de l’avenir de l’enfant. L’objectif est de faire de ce nouvel achat une étape maîtrisée, et non un pari.
Un bébé change la taille du logement dont on a besoin. Il change aussi l’horizon de tout un patrimoine.