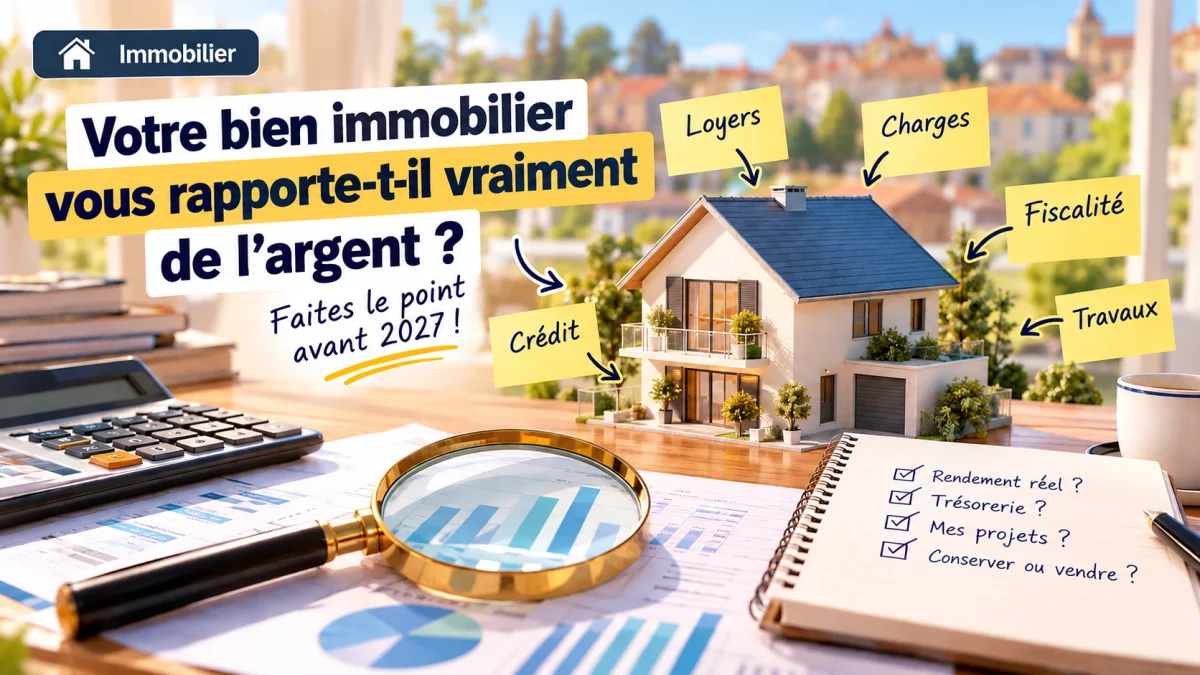
Lorsqu’on possède un bien immobilier locatif, le calcul semble parfois évident : le loyer encaissé couvre la mensualité du crédit, donc l’investissement rapporte de l’argent. Pourtant, cette approche peut donner une vision très éloignée de la réalité. Entre fiscalité, charges, travaux, vacance locative et coût du financement, un logement apparemment rentable peut finalement demander un effort financier important au propriétaire.
À l’approche de 2027, prendre le temps d’analyser la rentabilité réelle de son investissement locatif permet de dépasser le simple rendement affiché. Car la question essentielle n’est pas uniquement de savoir combien rapporte un logement, mais de déterminer quelle est sa contribution réelle aux objectifs patrimoniaux du foyer.
Le rendement brut, généralement obtenu en comparant les loyers annuels au prix d’acquisition du logement, constitue un premier indicateur. Mais il ne mesure pas le vrai coût de détention d’un bien immobilier. Pour obtenir une vision plus juste, il faut intégrer les charges non récupérables, la taxe foncière, les assurances, les éventuels frais de gestion, l’entretien, les travaux, les périodes de vacance locative, le coût du financement et la fiscalité applicable aux revenus générés.
Un appartement affichant un rendement attractif peut ainsi nécessiter chaque année un effort d’épargne conséquent. À l’inverse, un rendement facial plus modeste peut parfaitement s’inscrire dans une stratégie patrimoniale cohérente s’il permet de constituer progressivement un capital, de préparer sa retraite ou d’anticiper une transmission.
Il faut également regarder ce que l’on pourrait appeler le coût d’opportunité du capital immobilisé. Un bien peut prendre de la valeur et générer des loyers tout en mobilisant une part importante du patrimoine du foyer. La question devient alors plus large : conserver cet actif est-il toujours la meilleure utilisation de ce capital au regard de vos projets ? Cette réflexion est particulièrement pertinente lorsque le crédit arrive à son terme, lorsqu’un investissement nécessite des travaux importants ou lorsque les objectifs familiaux et professionnels évoluent.
Pour tester la pertinence de votre investissement, sept questions permettent déjà de prendre du recul. Une fois toutes les charges et les impôts déduits, votre bien génère-t-il encore de la trésorerie ? Quel effort d’épargne devez-vous réellement fournir chaque mois ? Avez-vous anticipé les futurs travaux ? Quel est l’impact réel de la fiscalité ? Le capital immobilisé pourrait-il être utilisé autrement pour servir vos projets ? La valeur actuelle du logement justifie-t-elle toujours sa conservation ? Enfin, ce bien répond-il encore à l’objectif pour lequel vous l’aviez acheté ?
Prenons un exemple simple. Un logement génère 9 600 € de loyers par an. Le propriétaire supporte 1 500 € de taxe foncière, 900 € de charges non récupérables et d’assurances, 1 000 € d’entretien et de travaux moyens et 500 € correspondant au risque de vacance ou d’impayés. Avant même de prendre en compte le financement et la fiscalité, 3 900 € ont déjà été absorbés. Il reste 5 700 €, auxquels il faut encore retrancher notamment les intérêts du crédit et l’imposition éventuelle. Le raisonnement « loyer moins mensualité » apparaît alors beaucoup trop simpliste pour apprécier la performance réelle de l’investissement.
Cette analyse est particulièrement importante lorsqu’on raisonne à l’échelle locale. Un propriétaire qui détient un appartement à Pau, Bayonne ou dans une autre commune des Pyrénées-Atlantiques doit tenir compte des caractéristiques propres au marché sur lequel se situe son logement, mais aussi de sa situation personnelle. La même logique s’applique à un investissement situé à Agen, Marmande ou dans le Lot-et-Garonne. Deux biens affichant un rendement comparable peuvent avoir une contribution patrimoniale très différente selon leur valeur, leur financement, leur fiscalité et les projets de leurs propriétaires.
C’est précisément à ce stade que l'outil de diagnostic EVOVI prend tout son sens. Il constitue une première étape pour analyser objectivement la place de l’immobilier locatif dans votre patrimoine. Avant d’envisager de vendre, conserver, refinancer ou investir à nouveau, le diagnostic permet de replacer chaque bien dans une vision plus large : vos ressources, vos engagements, votre patrimoine existant et surtout vos projets de vie.
Cette approche permet aussi d’éviter une erreur fréquente : prendre une décision uniquement parce qu’un bien « s’autofinance » ou parce qu’il a pris de la valeur. Un patrimoine performant n’est pas simplement une accumulation d’actifs. Il doit rester cohérent avec les besoins du foyer, son horizon de placement, sa capacité d’épargne et les projets qu’il souhaite concrétiser. C’est cette mise en perspective qui transforme un simple calcul de rentabilité en véritable décision patrimoniale.
L’intérêt d’un accompagnement EVOVI est ainsi de ne pas limiter l’analyse à un simple taux de rendement. L’objectif est de mesurer la contribution réelle de chaque actif à vos objectifs patrimoniaux, d’identifier les éventuels déséquilibres et de faire apparaître les marges d’amélioration. Un investissement immobilier n’a en effet pas la même pertinence selon que votre priorité est de préparer votre retraite, développer vos revenus futurs, protéger votre famille, financer un projet ou organiser la transmission de votre patrimoine.
Votre immobilier locatif doit donc être considéré comme un moyen au service de vos projets et non comme une finalité. Avant 2027, réaliser un diagnostic patrimonial EVOVI permet de commencer par une question simple mais déterminante : votre bien immobilier vous rapporte-t-il vraiment de l’argent et contribue-t-il encore efficacement à la vie que vous souhaitez financer ?