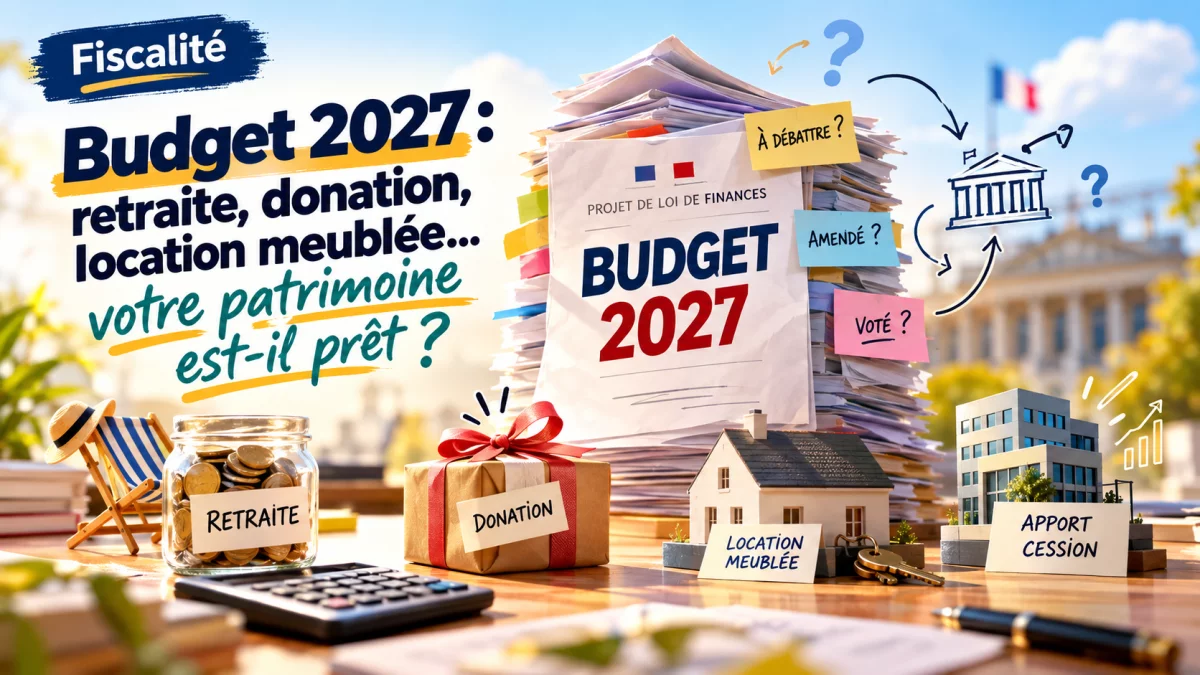
Chaque automne, le même rituel revient. Le gouvernement dévoile son projet de loi de finances, les gros titres s'enchaînent et chacun se demande ce qui va réellement changer sur sa feuille d'impôt. Le budget 2027, présenté le 1er octobre 2026, ne fait pas exception. Il est construit autour d'un effort de redressement des comptes publics et d'un objectif de déficit ramené à 5 % du PIB. Il contient plusieurs mesures qui, si elles étaient votées en l'état, bousculeraient des arbitrages patrimoniaux bien installés. Il ne s'agit pourtant que d'un projet, appelé à être débattu, amendé et parfois profondément remanié, comme l'a montré l'exercice précédent. C'est précisément ce qui rend le moment propice pour faire le point, plutôt que de subir le texte une fois voté.
La première annonce a de quoi rassurer la plupart des foyers. Le barème de l'impôt sur le revenu ne serait pas gelé et ses tranches seraient revalorisées de 2,1 % pour suivre l'inflation. Une simple hausse de salaire ne ferait donc pas basculer un foyer dans une tranche supérieure. Cette stabilité ne profiterait pas à tous de la même manière. Les plus hauts revenus resteraient soumis à la contribution différentielle, reconduite pour 2027, qui garantit un taux d'imposition minimal de 20 % au-delà de 250 000 euros de revenu fiscal de référence pour une personne seule.
Ce sont surtout les retraités qui risquent de voir la différence. Le projet prévoit de ramener à 3 000 euros par foyer le plafond de l'abattement de 10 % appliqué aux pensions, contre 4 439 euros aujourd'hui. Le volet social du budget envisage parallèlement de ne revaloriser que les pensions les plus modestes. Pour un couple de retraités installé dans les Landes, l'effet combiné de ces deux mesures pourrait se traduire par un impôt légèrement plus élevé et par un revenu net qui progresse moins vite que les prix. Ce double mouvement justifie de vérifier dès maintenant l'équilibre de son budget de retraite.
À l'inverse, les familles qui envisagent de transmettre pourraient trouver dans ce budget une opportunité. Le texte affiche la volonté de faire circuler l'épargne vers les jeunes générations. Entre le 1er janvier et le 30 juin 2027, les dons de sommes d'argent bénéficieraient d'une exonération relevée et d'un taux réduit de droits de donation. Cette fenêtre est courte et se prépare en amont, car une donation importante ne se décide pas en quelques semaines sans avoir mesuré ses propres besoins futurs.
La transmission concerne aussi les chefs d'entreprise, pour qui le signal est moins favorable. Le régime de l'apport-cession serait à nouveau resserré : une donation ou une succession ne permettrait plus d'effacer la plus-value placée en report lors de l'apport de titres à une holding. Un schéma de transmission construit sur ce mécanisme mérite donc d'être réexaminé avant que le texte ne soit définitivement adopté.
Les investisseurs immobiliers ne sont pas épargnés non plus, en particulier ceux qui louent en meublé. L'amortissement déductible en location meublée non professionnelle serait plafonné à 2,5 % par an et à 7 000 euros par foyer. Un propriétaire de meublés en Dordogne qui comptait sur l'amortissement pour neutraliser l'imposition de ses loyers pendant de longues années pourrait voir son calcul de rentabilité sensiblement modifié.
Face à cet ensemble de mesures, la tentation d'attendre la version définitive du texte est compréhensible. Elle n'est pourtant pas sans risque. Certaines décisions doivent être prises avant le 31 décembre, comme un versement sur un plan d'épargne retraite, un arbitrage entre rémunération et dividendes ou le calendrier d'une donation. D'autres demandent plusieurs mois de préparation. Connaître précisément sa situation permet de séparer ce qui vous concerne réellement de ce qui relève du bruit médiatique.
C'est exactement le rôle de l'outil de diagnostic EVOVI, première étape naturelle de cette réflexion. En quelques minutes et gratuitement, il dresse une photographie de votre situation : revenus, épargne, immobilier, retraite et fiscalité. Face à un budget encore en mouvement, il permet d'identifier les postes réellement exposés aux mesures annoncées, sans devoir décortiquer l'ensemble du texte.
À partir de ce diagnostic, la méthode EVOVI vous accompagne au rythme qui vous convient. L'assistance patrimoniale vous aide à comprendre ce que le projet implique pour un investissement existant ou pour une question précise, sans viser de transaction. La consultation patrimoniale va plus loin : elle construit et met en place une stratégie adaptée à vos objectifs, à votre profil d'investisseur et à votre horizon de placement. Dans les deux cas, l'objectif reste le même : suivre l'évolution du texte au fil des débats parlementaires et ajuster vos décisions au bon moment, plutôt que de réagir dans l'urgence une fois la loi votée.
Le budget 2027 n'est pas encore écrit, mais votre stratégie, elle, peut déjà l'être.